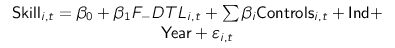
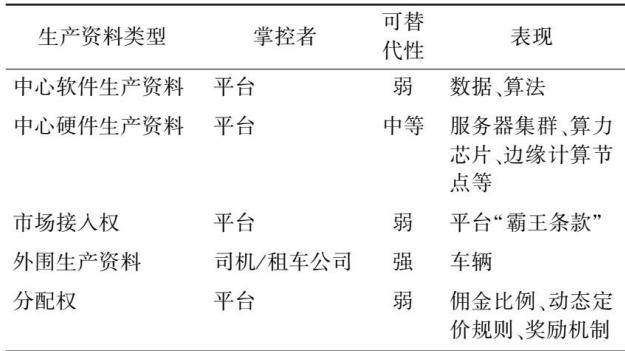
摘 要:网约车平台在数字技术赋能下为劳动者创造了大量灵活就业机会,但司机群体却面临着劳动异化程度加深、收入时间比持续下降、内部差距显著扩大等一系列困境。这一矛盾现象的根源在于生产资料所有制在数字时代的深刻重构。立足马克思主义政治经济学视角,分析网约车行业“中心(平台)-准中心(租车公司)-外围(司机)”三重生产资料占有结构。结论表明:平台通过垄断数字生产资料确立中心支配地位,租车公司作为准中心掌控实体生产资料并承担风险转移职能,司机则在生产资料的双重剥离中陷入对二者的结构性依附。因此,应打破平台数据垄断,建设基于公有制的平台中心和准中心;明确三方法律身份,提升司机集体行动能力;优化行业收入分配结构,构建社会化的劳动者保障体系。
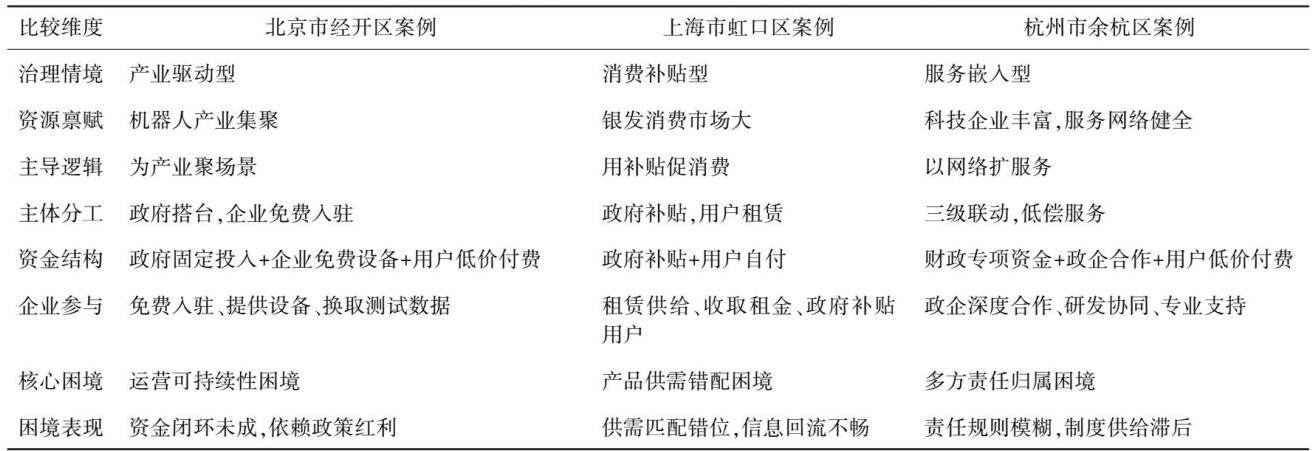
摘 要:养老服务机器人从产业端走向社区,面临的不仅是技术研发问题,更是政策执行的基层阻滞问题。基于治理情境视角,通过对北京、上海、杭州三地的案例进行比较研究,考察社区层面技术落地的差异化受阻机制。研究发现,三地可分别归为“产业驱动型”“消费补贴型”“服务嵌入型”三种治理情境,每种情境由其资源禀赋和主导部门逻辑所塑造,并在基层执行中分别倾向于产生运营可持续性困境、产品供需错配困境以及多方主体责任归属困境。上述困境可由“初始条件—主导逻辑—运行机制—困境倾向”的机制性解释框架展开解构。由此,养老服务机器人在社区落地应立足治理情境精准施策,产业驱动型侧重测试向采购转化,消费补贴型侧重反馈与监管并重,服务嵌入型侧重权责与数据治理。
摘 要:在人工智能迅猛发展和就业形势日益严峻的背景下,依托人工智能实现高质量就业是促进经济社会可持续发展的重要内容。以2018—2024年沪深A股全行业上市公司数据,构建固定面板模型和空间杜宾模型,系统测度人工智能的就业规模和结构效应。研究发现:从就业规模角度来看,人工智能对劳动力就业总体呈现出创造效应。从就业结构角度来看,可细分为职能、行业和地域结构三个子维度。对于就业职能结构,人工智能对各部门劳动力需求均有所提升。对于就业行业结构,所有行业均提升了技术部门劳动力需求,生产和销售部门的就业创造效应体现在低技术低重复和高技术高重复行业,财务和行政部门则体现在高技术高重复和高技术低重复行业。对于就业地域结构,邻近地区人工智能对本地劳动力就业总体呈现空间虹吸效应,且集中在生产和技术部门。分地区来看,华北地区体现为对技术和财务部门的空间虹吸效应,长江下游地区体现为对技术部门的空间虹吸效应,泛珠三角地区对所有部门均呈现空间虹吸效应。
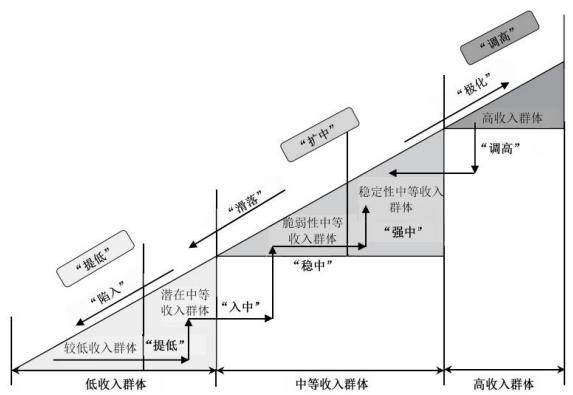
摘 要:“十五五”规划明确要求稳步扩大中等收入群体规模。采集 CGSS 2008—2021 年的五轮调查数据,在界定我国不同收入群体和梳理“扩中”路径基础上,采用参数回归法与机器学习方法,测度不同收入状态及“扩中”路径上的机会不平等系数,并对环境因素与教育渠道贡献进行分解分析。研究发现:2008—2021 年,我国中等收入群体扩增需重点瞄准的脆弱性中等收入群体和潜在中等收入群体占总人口的比重在 27.95%~34.19%。基于二元结果变量的机会不平等测度结果表明,不同收入状态下各收入群体面临的机会不平等并不一致,高收入群体最大,低收入群体次之,中等收入群体最小。“稳中”路径面临的机会不平等最大,“提低”路径次之,“入中”路径最小。居住地、出生时户籍、父母职业、父母教育等是阻碍我国中低收入群体收入状态提升的重要机会因素,且主要通过教育间接渠道发挥作用。未来要以促进机会公平为着力点,保障中低收入者共享公平的发展机会,实现“扩中”与“稳中”。
摘 要:当前,以渐进式为主的创新路径严重制约了中国科技和产业的自主创新步伐,而服务业外资管制放宽的制度型开放能否向实体产业溢出,进而影响域内制造企业突破式创新还有待检验。基于2002—2023年服务业外商投资数据、制造业上市公司数据和专利数据,探究服务业外资管制放宽对制造企业创新和路径突破的影响。研究发现,服务业外资管制放宽显著提升制造业创新,机制分析验证了服务业外资管制放宽通过成本节约效应、人力资本效应、技术溢出效应和市场竞争效应对制造业创新产生影响。服务业外资管制放宽对制造业创新路径突破的影响受创新效率和生产率的调节作用,具有高创新效率和低生产率的企业更倾向于突破式创新。为促进现代服务业对制造业创新的正向影响,应加快推动通信、商务、科技、金融等知识密集型服务业外资管制放宽,并持续完善地区知识产权保护和加大企业技术要素投入。
摘 要:研发外包是企业运用外部创新资源、加速技术迭代的重要战略手段,而绩效特征则是识别其现实成效的核心依据。基于全国创新调查企业数据库样本数据,实证检验研发外包对我国企业绩效的结构性影响。研究发现:企业研发外包呈现“形式创新绩效改善、实质创新绩效乏力、财务绩效抑制”的结构性分化特征,该结论经过稳健性检验后依然成立。机制分析发现,“形式—实质”创新绩效传递阻碍、实质创新效益缺失和成本效应持续加剧是结构性分化特征的内在成因。异质性检验进一步表明,强化与国外创新主体的技术交流合作,着力推动科技发达地区及龙头企业研发外包“由量到质”的转变,是缓解企业研发外包对实质创新及财务绩效抑制效应的有效思路。
摘 要:党的二十届三中全会强调促进实体经济和数字经济深度融合。基于2011—2024年中国A股上市公司数据,考察企业数实技术融合对劳动技能溢价的影响。研究发现,数实技术融合提升了劳动技能溢价,该结论经过内生性检验和稳健性检验后依然成立。机制分析表明,数实技术融合通过增加研发投入和专利产出创造创新租金提升劳动技能溢价,此外,治理增效和结构升维也发挥了中介作用。异质性分析发现,数实技术融合的劳动技能溢价提升效应在成熟期企业、高科技行业、东部地区及非国有企业中更明显。
摘 要:研发费用加计扣除政策是我国创新激励型税收政策的典型代表,在一般均衡框架下,构建数理模型,理论推导研发费用加计扣除政策影响经济的作用机制。在可计算一般均衡模型的基础上,设置三种政策模拟方案,模拟分析研发费用加计扣除比例提升对宏观经济的影响效果。研究发现:提高研发费用加计扣除比例能显著促进经济增长,且该政策效应呈边际递增特征。政策显著带动了部门总产出、总进口与总出口的增长,且与研发费用加计扣除比例呈正向增强关系。在政府与居民收支方面,政府与居民收支均经历一定程度的缩减。在企业收入层面,除金融业与教育外,其余行业企业收入普遍增长。
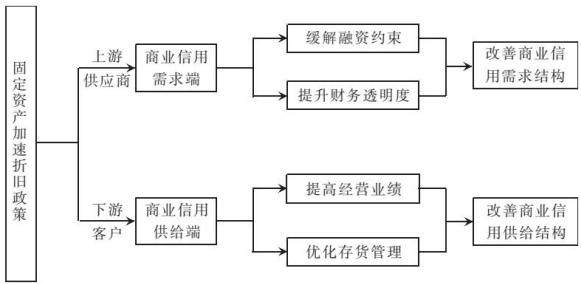
摘 要:结构性减税政策精准发力,是改善企业现金流与融资环境、引导资源配置优化的重要抓手,通过重塑供应链中的信用供需关系,推动商业信用结构调整。以固定资产加速折旧这种“无息贷款”结构性减税政策为准自然实验,基于A股上市公司数据,采用双重差分法实证检验其对企业商业信用结构的影响及作用机制。研究发现:固定资产加速折旧政策显著优化了企业商业信用的需求结构与供给结构。在需求端,加速折旧政策通过缓解融资约束、提升财务信息透明度,促使企业减少对高风险、非标准信用安排的依赖,更多使用应付票据等相对规范、风险较低的交易信用形式;在供给端,加速折旧政策通过改善经营业绩、优化存货管理,推动企业在销售结算中提高应收票据等标准化信用工具的使用比例。进一步分析表明,商业信用结构失衡会提升企业整体风险,并沿交易链条向上游传导;固定资产加速折旧政策能够缓释上述风险放大效应。
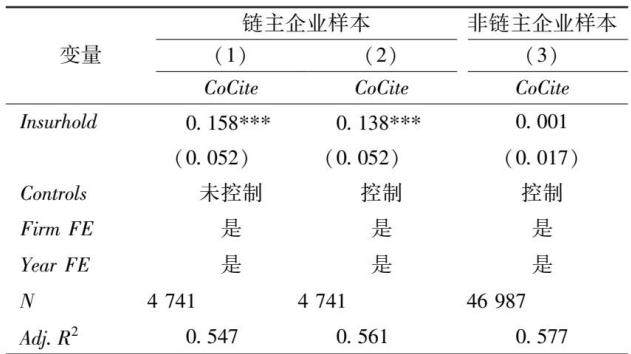
摘 要:充分发挥链主企业引领作用,驱动供应链协同创新,是加快建设现代化产业体系、实现经济高质量发展的内在要求。基于动态能力理论,以2004—2024年沪深A股上市公司为样本,将保险资金持股作为耐心资本的代理变量,实证检验其对链主企业供应链协同创新的影响及作用机制。研究发现,险资持股能够显著促进链主企业供应链协同创新。机制检验表明,险资持股主要通过信息感知效应、资源配置效应和能力重构效应促进供应链协同创新。异质性分析表明,该促进作用主要体现在数据资产积累较少、供应链金融参与程度较低和人工智能采纳程度较低的链主企业中,呈现出一定的能力补偿特征。