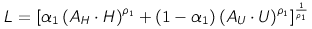
摘 要:作为以科技创新为核心驱动的先进生产力质态,新质生产力的快速发展正深刻重塑要素报酬结构与收入分配格局。本文基于异质性劳动框架,构建包含高技能劳动、低技能劳动与数据要素的扩展CES生产函数,通过数理推导考察新质生产力对要素收入份额、技能溢价及劳动者收入差距的影响机制。研究发现,技术进步的要素偏向属性决定了收入分配的演变轨迹,一旦技术进步向高技能劳动倾斜且两类劳动之间的替代弹性大于1,技能溢价便会提高,劳动者内部的收入差距随之扩大。数据要素通过替代与互补两条路径作用于传统要素报酬,若高技能劳动与数据要素的互补程度较高,技能溢价会进一步提高,由此产生“数据鸿沟”效应。要素替代弹性是影响收入分配效应方向与幅度的核心参数,参数空间中分配友好区间与分配恶化区间呈现明显分化,当劳动与数据之间存在互补关系、高技能劳动相对供给充足时,新质生产力有望在提升效率的同时改善收入分配格局;反之,收入增长的代价可能是分配格局的显著恶化。在此基础上,本文基于引入物质资本的三要素扩展模型以及内生技术选择框架,考察了数据非竞争性特征与劳动力市场摩擦对基准结论的扰动,并围绕人力资本投资、数据要素收益共享、再分配制度优化、产业技术方向引导等维度,提出了推动新质生产力与共同富裕协同发展的政策建议。
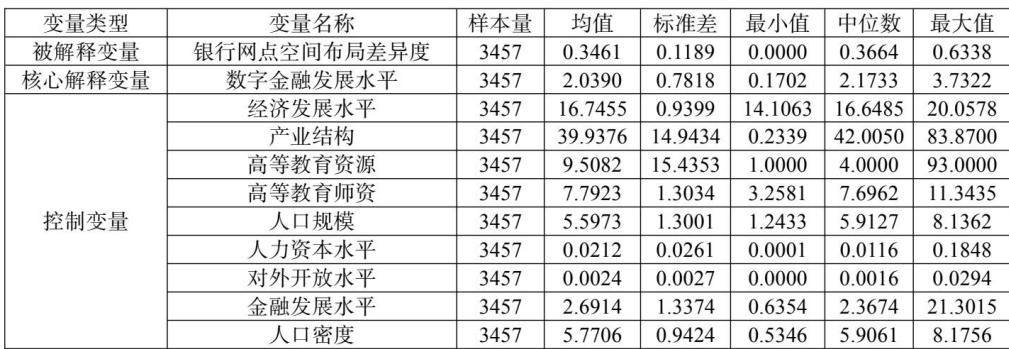
摘 要:银行网点的空间布局是影响居民金融服务可及性的关键因素,在数字金融时代,银行网点空间布局的重构是传统金融服务体系面临的核心变革之一。本文以2011—2023年我国280个地级及以上城市为样本,基于安居客平台81万条小区记录和国家金融监督管理总局27万条银行网点记录,从居民小区层面构建银行网点空间布局差异度指标,考察数字金融对银行网点空间分布格局的影响。研究发现:数字金融显著降低了城市内部银行网点空间布局的差异程度,正在打破传统金融的“中心—外围”分布格局,催生了数字金融的“空间革命”。机制分析表明,数字金融通过降低网点对需求地理集聚的依赖、提升相邻网点之间的空间替代性、推动网点功能分化三条路径实现上述效应。进一步分析发现,这一效应在小区周边较小的空间半径范围内更为明显,且国有大型商业银行和股份制商业银行是空间布局调整的主要参与者,而银行的调整策略主要是加速存量网点退出而非抑制新增网点进入。本文结论为监管部门在数字化转型进程中引导银行网点合理布局提供了经验参考。
摘 要:本文以2016—2024年我国A股上市公司为研究样本,基于高管联结视角,探讨了预防性监管对企业分类转移行为的治理外溢效应。研究发现,当企业受到预防性监管后,与其存在高管联结的其他企业分类转移程度显著降低,表明监管信号可通过高管人际网络产生显著的治理溢出效应。机制检验表明,预防性监管通过警示信号传递效应、学习和模仿效应对高管联结企业的分类转移行为产生治理外溢效应。异质性分析显示,该外溢效应在非国有企业、低股权集中度、内部控制良好、管理者权力大以及财务圈联结的企业中更为明显。此外,预防性监管对营业成本型分类转移行为的抑制作用强于期间费用型分类转移行为。本文拓展了预防性监管经济后果的研究边界,为理解政策信号在企业网络中的传导机制提供了新证据,对监管机构优化监管资源配置、实施精准化网络治理具有重要启示。
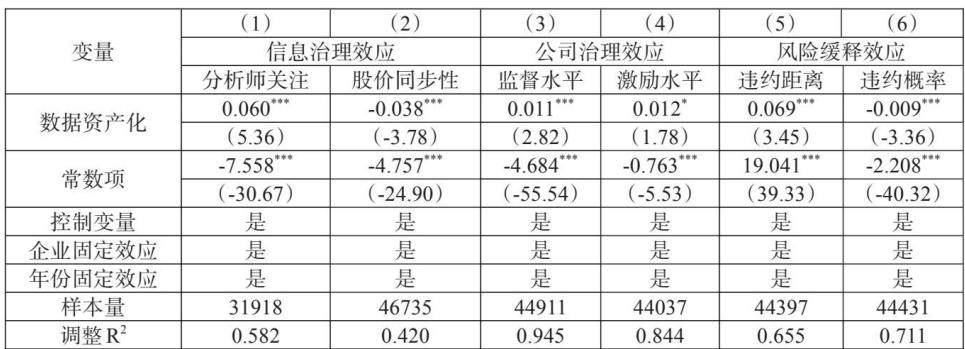
摘 要:我国企业普遍面临“短债长用”的期限错配困境,叠加人工智能时代数据要素带来的赋能效应,债务期限结构的优化路径亟待重新审视。本文基于2007—2024年我国沪深A股上市公司数据,探究数据资产化对企业债务期限选择的影响及其作用机理。结果表明:数据资产化有助于延长企业债务期限,且经过一系列稳健性检验后,该结论依然成立;数据资产化主要通过信息治理效应、公司治理效应和风险缓释效应发挥作用;在信息摩擦程度高、两职合一、内部控制质量低以及企业声誉高的情境下,数据资产化对债务期限结构的优化效应更显著;数据资产化带来的债务期限延长有助于激励企业加大创新投入,且该效应随时间推移逐步衰减。本文不仅拓展了数据要素赋能企业债务期限结构的理论边界,而且为破解我国企业“短债长用”困境及优化债务期限结构提供了启示。
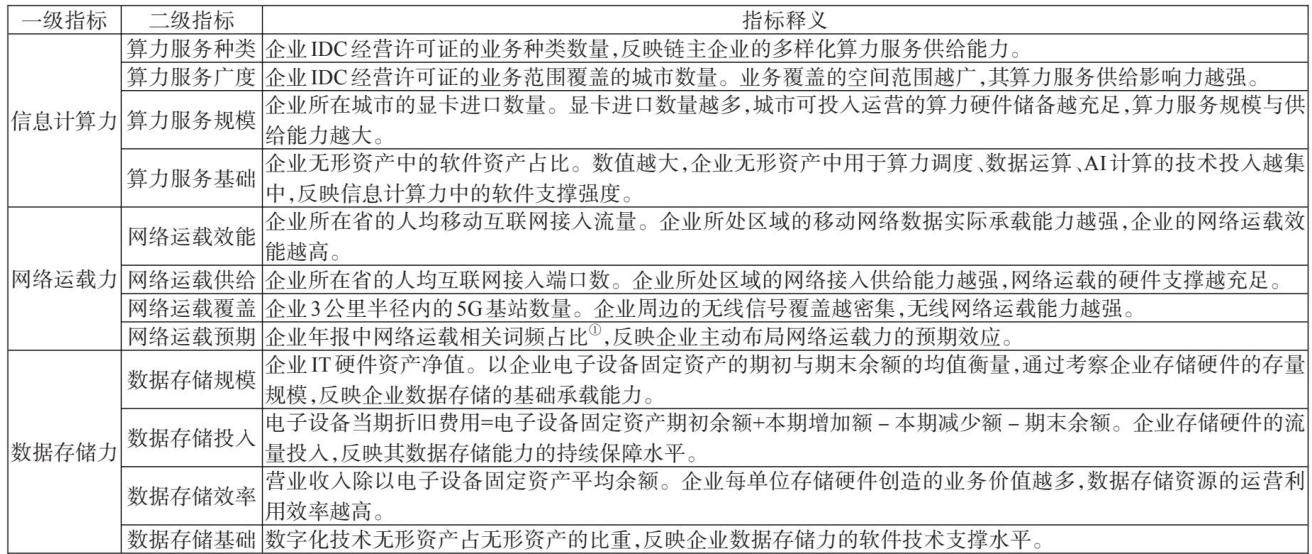
摘 要:链主企业如何通过算力部署引领产业链数字创新绩效提升,是构建现代化产业体系的关键议题。本文基于2011—2024年我国沪深A股上市公司供应链数据集,实证研究链主企业算力部署对产业链数字创新绩效的影响及作用机制。研究发现:链主企业算力部署能够显著提升产业链数字创新的数量、质量与影响力,且存在虚拟集聚、成本控制和标准升级三条作用路径。其中,虚拟集聚路径具有渐进性,发挥虚拟集聚效应和虚实共聚效应;成本控制路径具有基础性,发挥交易成本效应和运营成本效应;标准升级路径具有引领性,发挥标准升级强度效应和标准制定势力效应。链主企业算力部署的数字创新引领作用在治理水平优良,ESG表现突出,产业链韧性强劲、竞争优势显著,供应链网络地位高以及合作创新网络地位低的企业中更为显著。本文结论为优化算力资源配置、推动产业链现代化提供了重要启示。
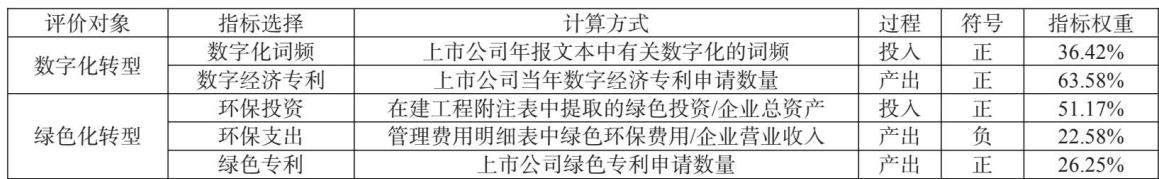
摘 要:数字化与绿色化协同转型是数字经济与绿色发展深度融合的核心路径,是保障企业实现价值创造与韧性增长的关键支撑。本文以2010—2024年沪深A股上市公司为研究样本,运用耦合协调度模型测度企业数字化与绿色化协同发展水平,并采用双向固定效应模型实证检验数绿协同转型对企业投融资期限错配的影响及作用机制。研究发现:数绿协同转型能够显著缓解企业投融资期限错配,在经过多种稳健性、内生性检验后,该结论依然成立;机制分析表明,数绿协同转型通过改善企业信贷融资环境与吸引绿色投资者进入两条路径有效缓解企业投融资期限错配;异质性分析发现,上述缓解效应在企业治理水平较低、金融发展水平较低、经济政策不确定性较高、不存在稳定银企关系、非高科技企业、重污染企业以及非高科技重污染企业中更为显著。本文为企业优化资金期限配置、防范财务风险提供了理论依据与实践启示。
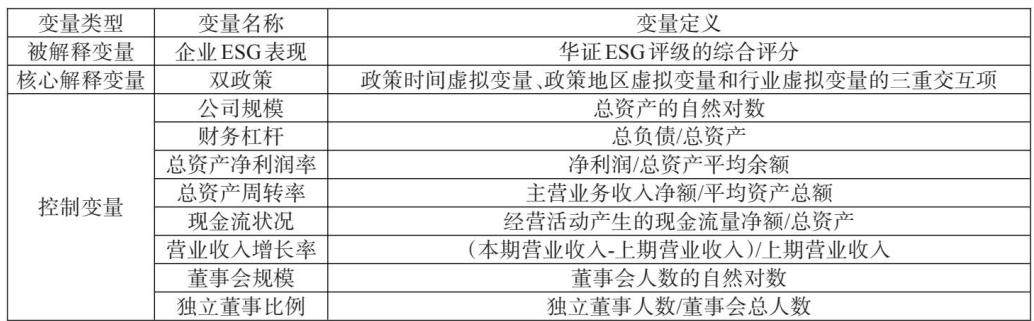
摘 要:在绿色高质量发展背景下,环境规制与市场激励的协同治理成为推动企业绿色转型的关键抓手。基于政策协同视角,本文以2013—2023年沪深A股上市公司为研究样本,运用三重差分法考察环境保护税与绿色金融改革创新试验区双政策的叠加效应。研究发现:双政策在提升重污染企业ESG绩效方面具有显著的协同增效效应,政策协同效果远超单一政策独立实施或二者线性叠加的效果,且缓解融资约束、提升高管绿色认知和增加研发投入是重要的作用机制。异质性分析表明,双政策对重污染企业ESG绩效的提升作用在市场竞争程度低的企业中更为显著。本文结论不仅拓展了政策协同作用以及重污染企业ESG绩效影响因素的研究边界,也为推进政策协同实施、提升企业ESG绩效以及促进企业绿色转型提供了理论支持与经验证据。
一、引言 国家“十五五”规划纲要明确提出“丰富绿色金融产品和服务,有序推进碳金融产品和衍生工具创新”。2025年8月,《中共中央办公厅 国务院办公厅关于推进绿色低碳转型加强全国碳市场建设的意见》发布,要求“以全国碳市场为主体建立完善碳定价机制”“支持银行等金融机构规范开展碳质押融资业务”,标志着全国碳排放权交易市场走向成熟。2021年7月,全国碳排放权交易市场正式启动上线交易,以发电行业为突破口