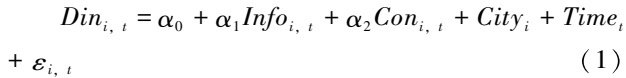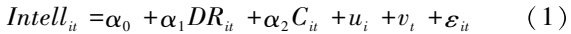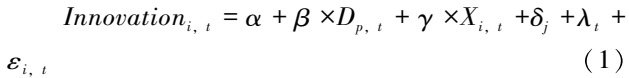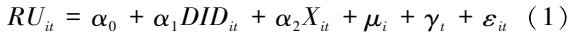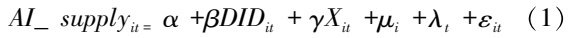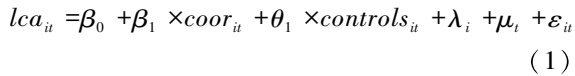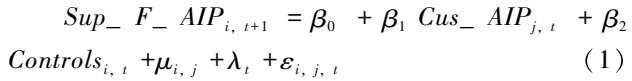摘 要:数字化消费是推动科技创新与产业创新融合发展的重要需求侧力量,可通过需求牵引与数据要素赋能促进二者融合。本文从理论层面阐述数字化消费对科产融合的作用机制,并以国家信息消费试点政策作为数字化消费的外生冲击,基于2010—2023年225个城市面板数据,采用多期双重差分模型考察数字化消费对科产融合的赋能效应。研究发现:数字化消费不仅能够促进科技创新发展和产业创新发展,还能赋能二者融合发展;放大
摘 要:人工智能产业的发展不仅表现为既有企业扩张,还取决于新企业能否持续进入。基于2008—2023年中国城市面板数据,本文以每百万人年度新注册人工智能企业数量衡量人工智能创业活力,采用双向固定效应模型考察数实融合对人工智能创业活力的影响及其作用机制。研究发现,数实融合显著提升了人工智能创业活力。机制分析表明,数实融合对人工智能创业活力的提升作用主要通过促进数字产业集聚与人工智能技术集聚两条路径
摘 要:先进制造业与现代服务业融合能否通过改善企业创新约束提升创新质量,是理解产业融合微观创新效应的重要问题。本文基于2006—2022年中国沪深A股非金融上市公司数据,考察先进制造业与现代服务业融合对企业高质量创新的影响及其作用机制。研究发现,两业融合能够显著提升企业创新质量。机制分析表明,两业融合通过缓解融资约束、提高信息透明度和提升运营效率,为企业开展高质量创新提供资金支持、信息保障和效率
摘 要:人工智能创新发展试验区建设能够将城市智能技术优势向乡村地区扩散,耐心资本是影响其乡村振兴赋能效应的重要边界条件。本文基于2012—2024年中国284个地级及以上城市面板数据,以人工智能创新发展试验区建设作为准自然实验,采用多时点双重差分模型考察“人工智能+”对乡村全面振兴的影响及耐心资本的调节作用。研究发现:“人工智能+”显著促进乡村全面振兴;调节效应检验结果表明,耐心资本能够强化“人
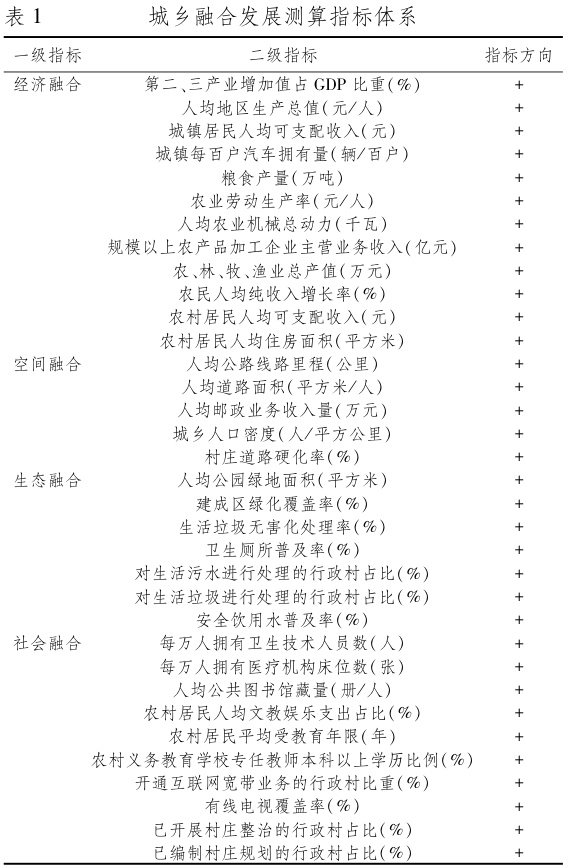
摘 要:人工智能能否以及如何驱动城乡融合发展,是数字经济时代的重要议题。既有研究存在两种竞争性预期:数字经济扩张路径认为技术红利随产业规模扩大自然外溢,数字普惠金融路径则强调技术价值在于金融服务的基层可及性。本文基于2014—2023年中国258个地级市面板数据,采用双向固定效应模型和中介效应模型,系统考察人工智能对城乡融合发展的影响及其作用机制。研究发现:人工智能发展水平显著促进城乡融合发展。
摘 要:信息消费不仅是扩大内需的重要载体,还可能通过需求扩张形成技术创新激励。本文将国家信息消费试点政策视为一项准自然实验,基于2008—2024年中国地级市面板数据,采用多时点双重差分模型,考察信息消费试点对城市人工智能技术供给的影响及其作用机制。研究发现:信息消费试点显著提升了城市人工智能技术供给水平,经过平行趋势、安慰剂检验、倾向得分匹配、替换变量、排除同期政策及工具变量等检验后,结论依然
摘 要:数字经济发展能否转化为城市低碳绩效,关键不仅在于数字经济规模扩张,更在于数字技术、数据要素与实体经济能否形成深度融合。本文基于2011—2023年中国259个地级市面板数据,构建城市低碳转型、实体经济与数字经济指标评价体系,采用动态权重耦合协调度模型测度实体经济与数字经济深度融合水平,系统考察实体经济与数字经济深度融合对城市低碳转型的影响及其作用机制。研究发现,实体经济与数字经济深度融合
摘 要:耐心资本凭借其长期属性被视为优化资源配置的重要力量,但其能否推动企业劳动投资效率提升,促进劳动要素高效配置,以及该效应是否存在资本属性异质性,仍缺乏系统的经验证据。本文基于2009—2024年中国A股上市公司数据,分别考察了股权型耐心资本与债权型耐心资本对企业劳动投资效率的影响。研究表明:耐心资本的劳动配置效应具有资本属性异质性,股权型耐心资本会提升企业劳动投资效率,债权型耐心资本则会降
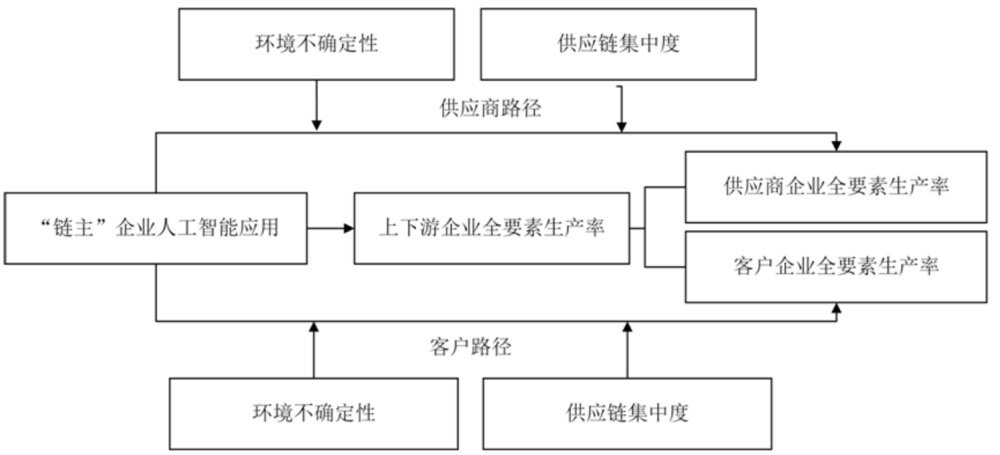
摘 要:企业人工智能应用具有供应链生产率溢出效应,但这种溢出在供应商企业与客户企业之间可能存在方向差异。本文基于2010—2024年中国A股上市公司前五大供应商和客户数据,构建“供应商-链主-客户”配对样本,考察“链主”企业人工智能应用对上下游企业全要素生产率的影响。研究发现:“链主”企业人工智能应用显著提升上下游企业全要素生产率。进一步分析表明,该溢出具有明显的下游偏向,对客户企业全要素生产率
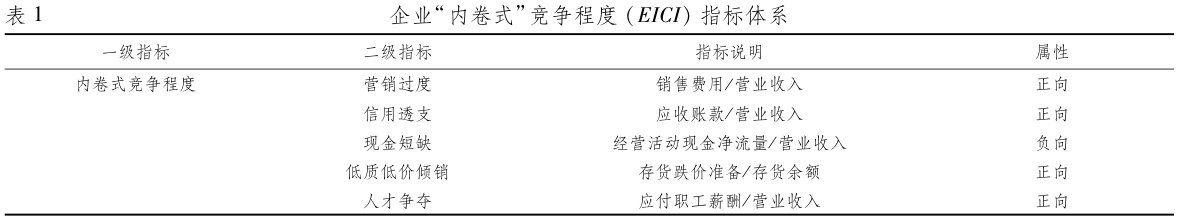
摘 要:“内卷式”竞争对企业创新的抑制效应已受到广泛关注,但链主企业能否通过ESG实践突破企业边界、沿供应链网络形成创新溢出,尚缺乏系统证据。本文基于供应链网络视角,利用2009—2024年中国A股上市公司数据构建“链主企业-节点企业”关系样本,考察“内卷式”竞争下链主企业ESG实践对节点企业创新的溢出效应。研究发现,在高内卷情境下,链主企业ESG实践能够显著提高节点企业的研发投入和发明专利产出
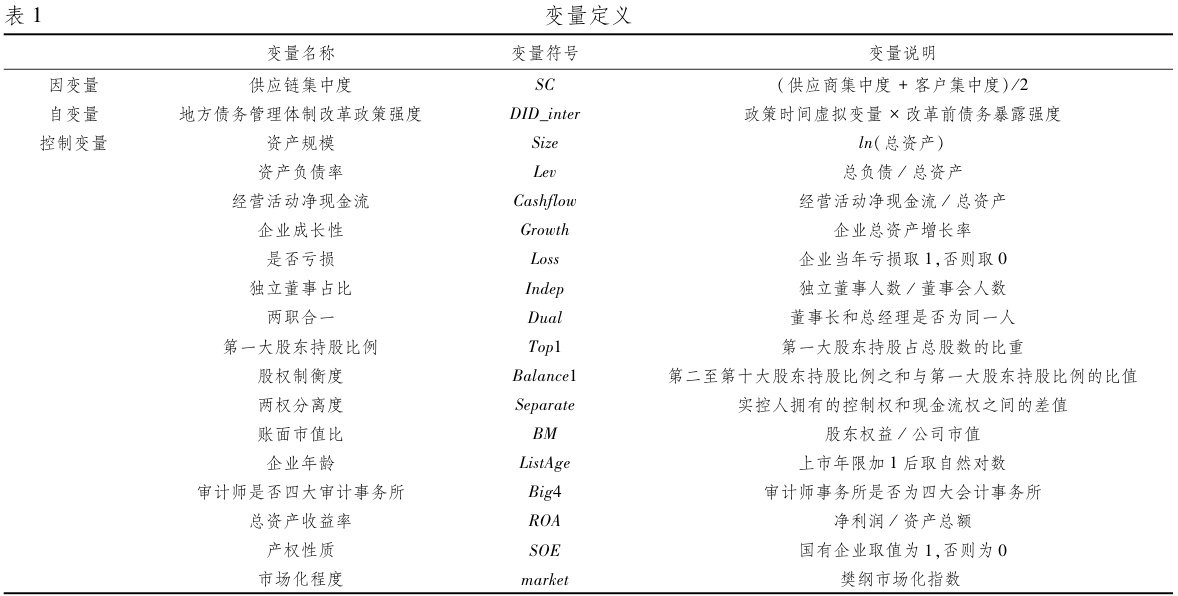
摘 要:地方债务治理的微观影响不仅体现在企业融资条件上,也可能进一步传导至客户与供应商等交易伙伴的配置。本文以2015年地方政府债务管理体制改革为统一制度冲击,利用2008—2024年中国A股上市公司数据和改革前城市债务暴露差异构建强度双重差分模型,考察地方债务治理是否改变企业供应链依赖。研究发现,地方债务治理显著降低了企业供应链集中度,且客户集中度和供应商集中度同步下降;改革前债务暴露程度越高
摘 要:ESG被视为企业长期价值与可持续经营的重要信号,但评级分歧、漂绿风险及其前期投入成本可能削弱这一信号向长期资本配置的转化。本文基于2010-2024年中国A股上市公司数据,从长期机构投资者持股和长期债务两个维度测度耐心资本,考察企业ESG表现能否将长期主义信号转化为耐心资本及其作用机制。研究发现,企业ESG表现能够显著提升耐心资本水平,并同时提高长期机构投资者持股比例和长期债务占比,表明
摘 要:人工智能(AI)创新具有较强的跨组织协同特征,但供应链关系结构如何塑造其纵向扩散仍缺乏微观证据。本文以2010—2024年中国A股上市公司客户-供应商配对数据为样本,考察客户人工智能创新对供应商人工智能创新的影响及其作用机制,并重点识别客户依赖如何塑造人工智能创新供应链扩散。研究发现,客户人工智能创新能够显著提高供应商人工智能创新水平,表明人工智能创新存在沿供应链由客户向供应商传导的扩散