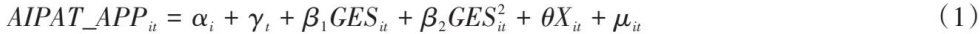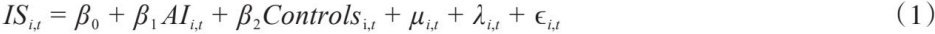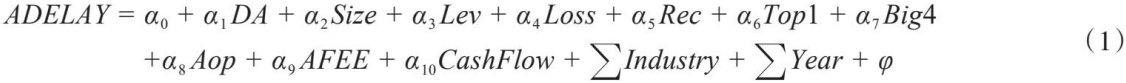
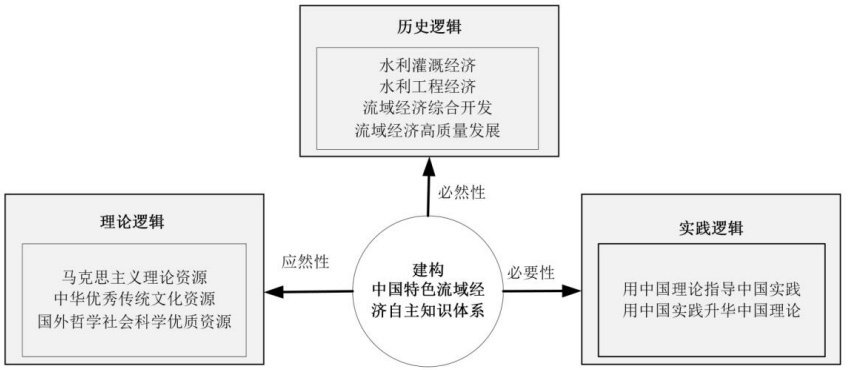
摘 要:建构中国特色流域经济自主知识体系的基本逻辑主要体现为历史逻辑、理论逻辑与实践逻辑等“三重逻辑”。中国特色流域经济自主知识体系的建构方式:深入研究阐释习近平总书记关于流域经济的重要论述;加强中华优秀传统水文化资源创造性转化和创新性发展;总结新时代中国流域经济实践经验和回应实践新需求。建构中国特色流域经济自主知识体系的主干:围绕流域国土空间开发格局、流域现代化产业体系、流域经济创新驱动发展、
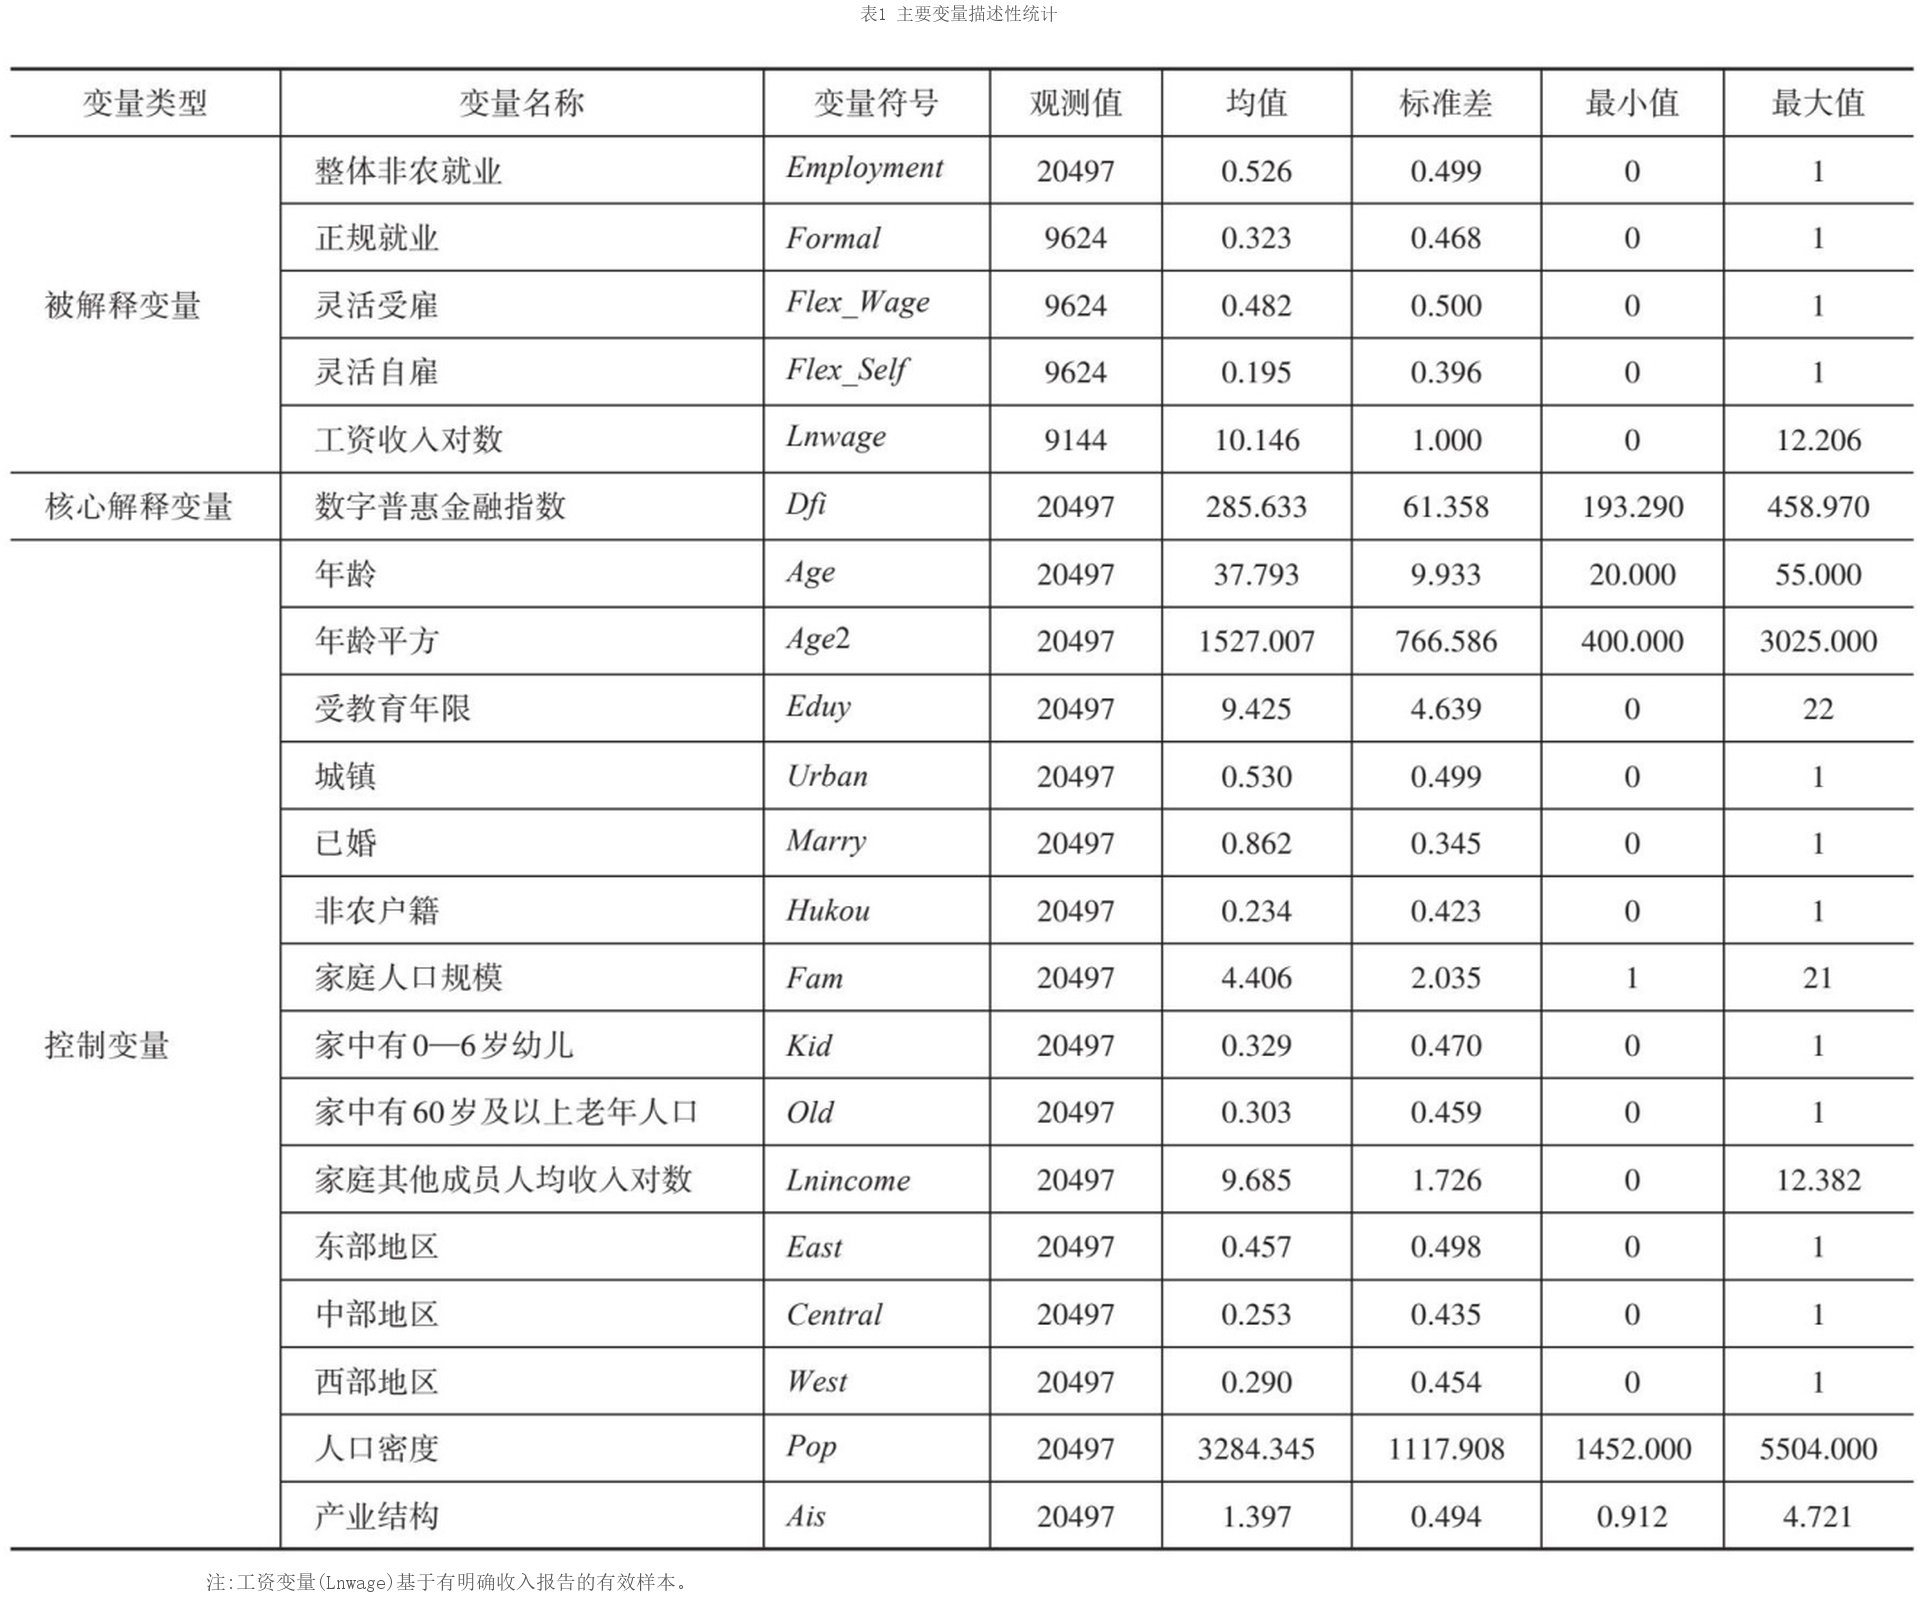
摘 要:在数字经济驱动包容性增长与劳动力市场深度转型的背景下,数字普惠金融作为破解金融排斥、重塑资源配置的关键力量,正深刻影响着女性的就业质量与结构优化。基于2016—2022年CFPS数据与省级数字普惠金融指数的匹配,实证考察数字普惠金融对女性非农就业参与及结构优化的影响。研究发现,数字普惠金融显著扩大了女性非农就业规模,并推动就业形态向正规化转变。该促进作用在女性中强于男性,体现出积极的性别
摘 要: AI 是培育新质生产力的关键引擎, 以创新补贴激励 AI 领域创新, 是财政政策提质增效的重要途径。以 2010—2024 年沪深 A 股上市公司为样本, 对创新补贴与企业 AI 领域创新的关系进行实证检验, 发现二者呈倒 U 型关系, 约 97% 的企业仍处于上升段。机制检验表明, 融资约束路径呈线性特征, 而数字化转型路径呈倒 U 型响应。异质性分析发现, 补贴效应在东部呈倒 U
摘 要:人工智能的快速发展与广泛应用对先进制造企业持续性创新产生影响,对推进创新型国家建设具有重要意义。基于动态能力理论,以2013—2024年中国沪深A股先进制造企业为研究样本,探讨人工智能对先进制造企业持续性创新的作用机制。研究发现:第一,人工智能对先进制造企业持续性创新具有正向影响;第二,人工智能通过降低技术不确定性和市场不确定性两个机制驱动先进制造企业持续性创新;第三,组织韧性正向调节人
摘 要:本文以2010—2023年A股上市公司为样本,研究数据资产化对审计师风险应对行为的影响。研究发现:(1)数据资产化程度越高,审计师越倾向于增加审计投入、提高审计收费,并更可能出具非标准无保留审计意见。(2)机制检验表明,数据资产化通过提升企业的业务风险与审计风险,引致审计师的上述审慎行为。(3)异质性分析显示,在国有企业中数据资产化主要导致更严格的审计意见,而在非国有企业中则显著推高审计
摘 要:《民法典》侵权责任编为具身智能致损预留了产品责任与高度危险责任两条无过错责任路径,但并未阐明二者的适用关系,司法实践因此出现路径分歧。具身智能兼具产品与危险源双重属性:作为产品可以毫无缺陷,作为危险源却持续对周边环境构成威胁。机动车双重属性之下的两条归责路径已有先例。二元归责构造以风险来源为界分基准,产品侧风险适用产品责任,运行侧风险经场景开放性与自主等级的双因素检验并引入动态系统论方法
摘 要:“数据二十条”提出的“三权分置”数据产权运行机制,为企业数据权提供了系统化的规范框架,能够有效平衡数据领域多元主体的利益冲突,精准回应数据市场的制度需求。但数据法治体系统一化、规范化的现实需要,决定了企业数据权“三权分置”政策方案必须完成向法律规范的转化。在立法构建上,应以企业数据权为上位概念,依托“总则—分则”的立法技术,构筑统一规范体系。总则层面提取企业数据权的权利性质与效力、权利客
摘 要:当前我国对数据跨境流动的规制依托安全评估、标准合同备案和个人信息保护认证三条路径展开,但规制实效与制度预期存在明显差距。比例原则适用于数据跨境流动的风险规制,需要在介入时间节点、审查标准与衡量尺度三个方面作出调适。以调适后的比例原则检视我国数据跨境流动规制体系后发现,规制手段与规制目的的关联随数据出境而中断,程序配置以数据类型和处理规模为单一触发标准,低风险出境缺少侵害更小的替代选项,合
摘 要:大力推进风险投资发展是提升创新创业质量、实现经济高质量发展的有效途径,但从政策层面来探讨有效激励风险投资的文献并不多见。将创新型产业集群试点政策的分批实施视为一项准自然实验,以2010—2024年中国274个地级及以上城市为研究样本,运用多时点双重差分模型评估该政策对地区风险投资流入的因果效应。结果表明,创新型产业集群试点政策能够显著激励风险投资进入。机制分析表明,创新型产业集群能够通过